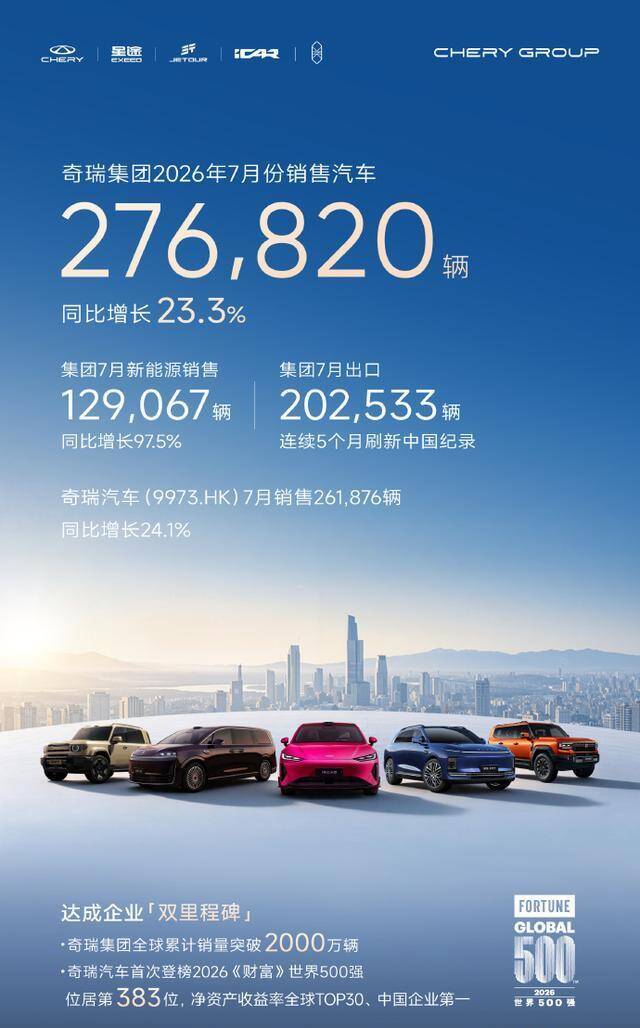
今年7月国内车市暴跌20.9%股票炒股配资,奇瑞单月出口却破20万辆——中国汽车出海,不是选择题,是生死题。
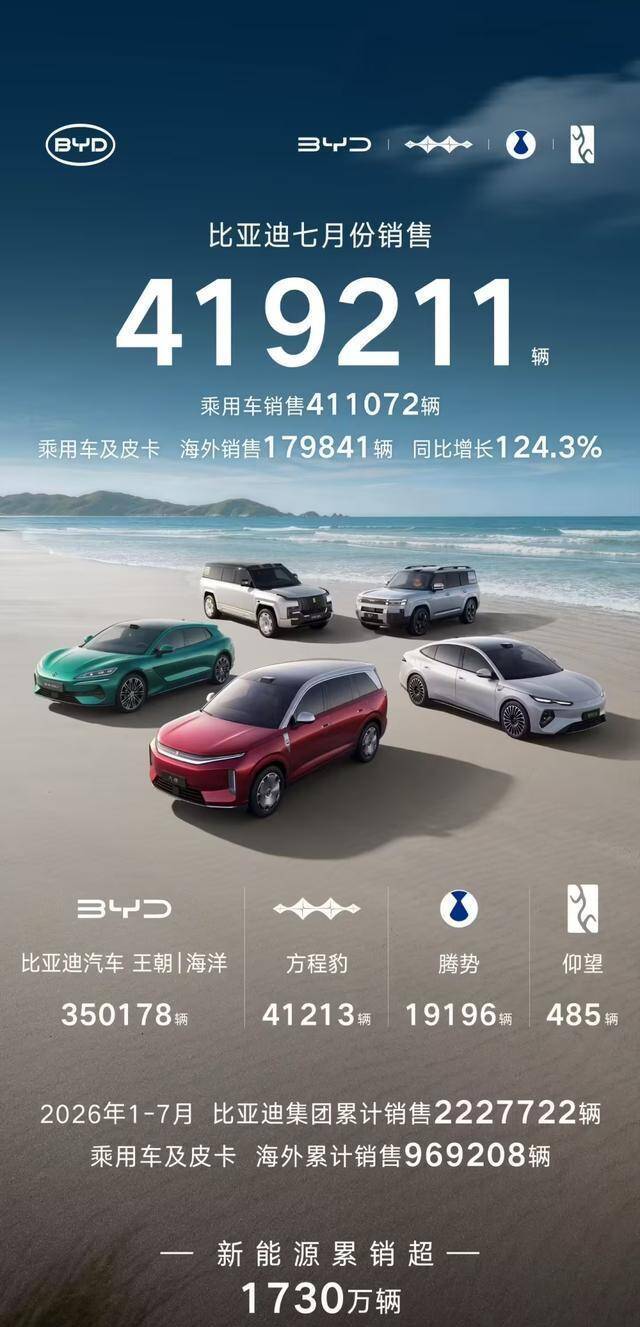
2026年7月,国内乘用车零售146.1万辆,同比下滑20.9%;比亚迪海外卖了17.98万辆,占总销量42.9%。一跌一涨间,中国车企的命脉已转向海外。但海外市场不是坦途——俄罗斯捡漏、中东倒卖、巴西硬扛、英国拼品牌,这四重天,才是真正考验。
国内车市为什么跌?表面是卷,实质是大家没钱了,也不敢花钱了。房地产财富效应一退,中产购车预算砍半,降价促销反而加剧观望。据中国汽车流通协会数据,7月销量创年内最大跌幅。
所以中国车企必须出海。但出海早有伏笔:2014年平行进口催生中东渠道,2020年缺芯潮倒逼反向出口,2022年俄乌冲突打开俄罗斯窗口。三大节点,堆出上半年531万辆出口,同比增53%。
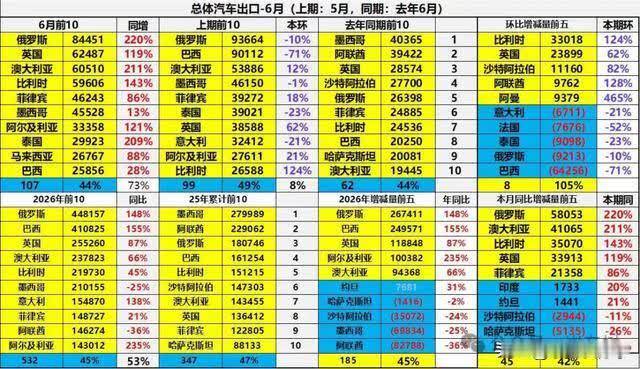
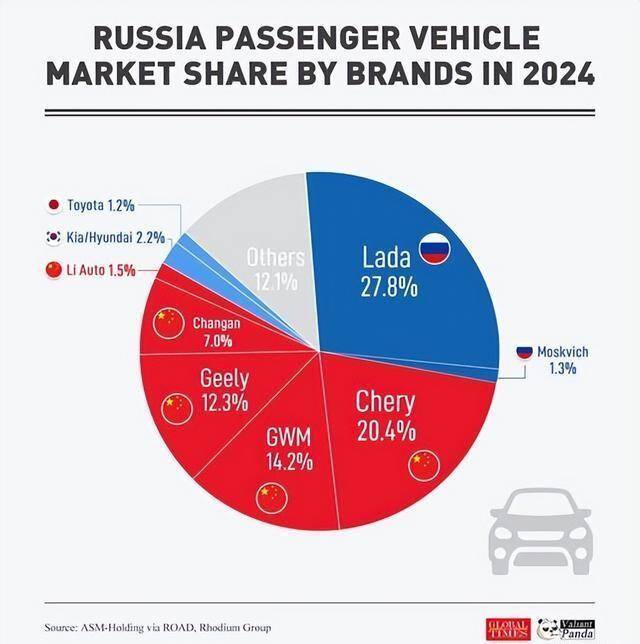
先看俄罗斯。2026年6月中国品牌份额54.9%,上半年出口44.8万辆,靠的就是欧美撤出后捡漏。但红利能持续吗?一旦停火,欧美杀回,中国品牌能守住?我告诉你,很难。
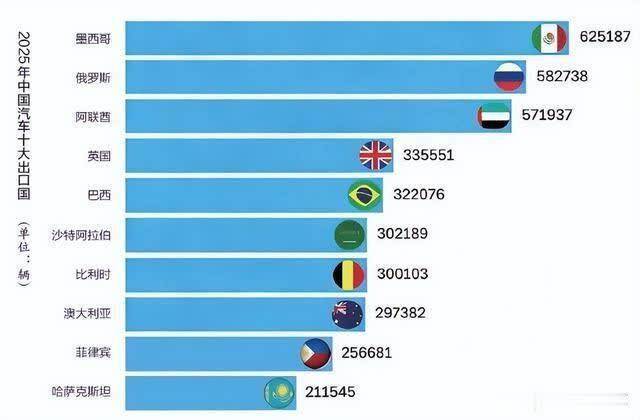
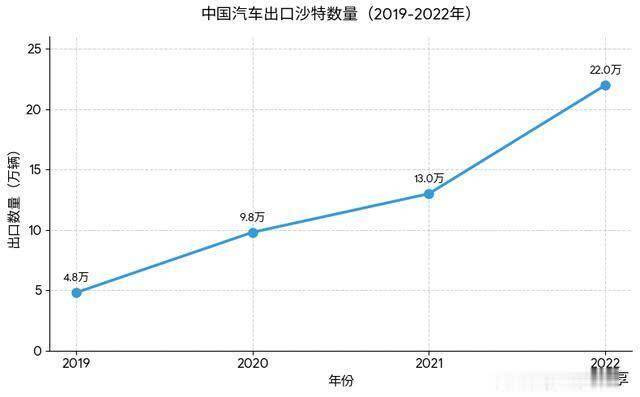
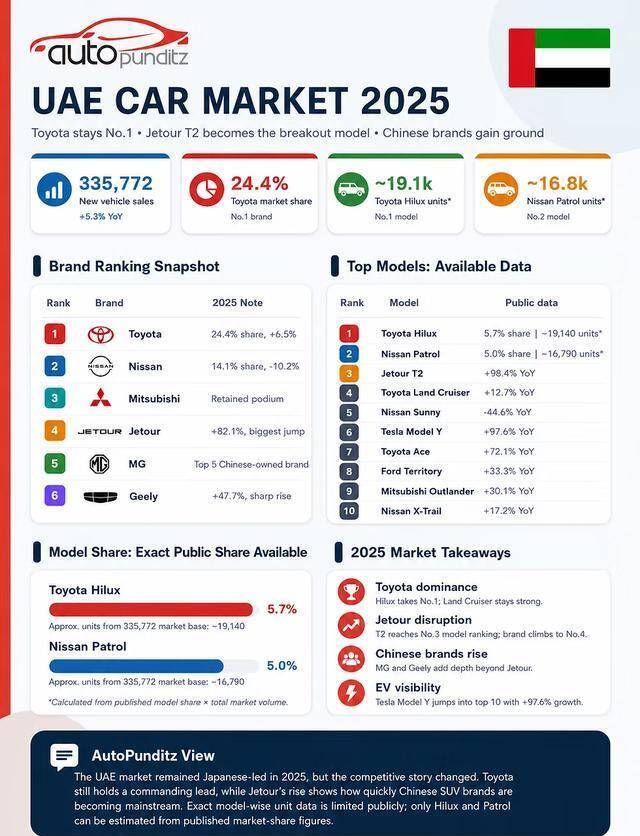
再看中东。2025年中国对阿联酋出口57.2万辆,靠平行进口和灰色渠道,说白了就是倒卖。但油价波动大,政策一收紧就没了。你想想,这种渠道能长久吗?
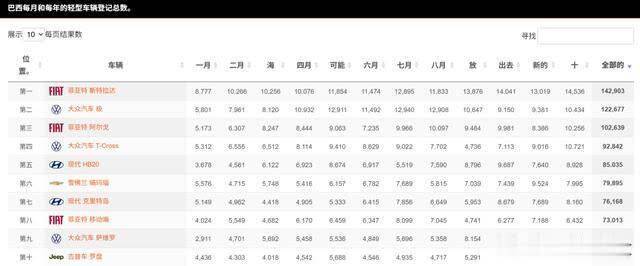
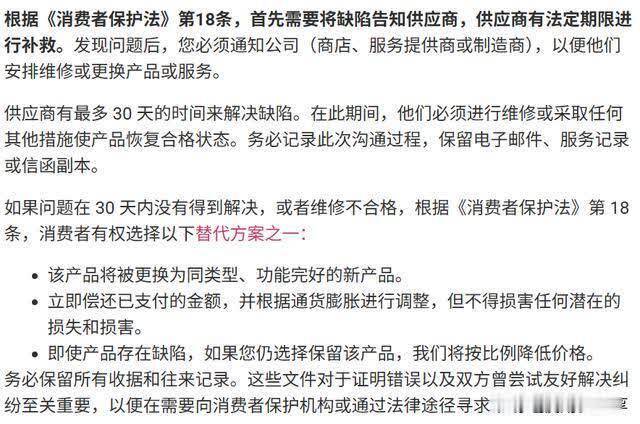
巴西才是硬骨头。2026年7月1日起,新能源整车进口关税升至35%,这还只是明线。暗线更难:巴西消费者维权极严,30天修不好可退车;零储蓄分期,治安成本高。
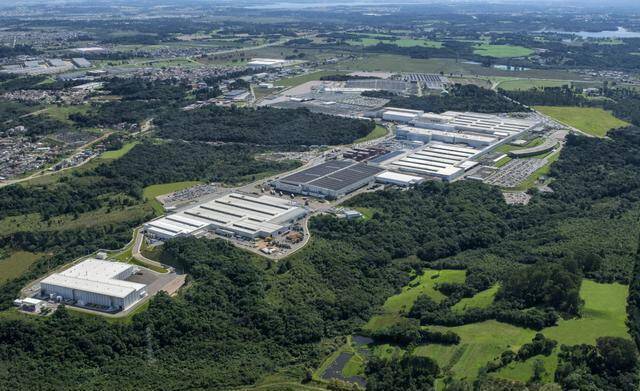
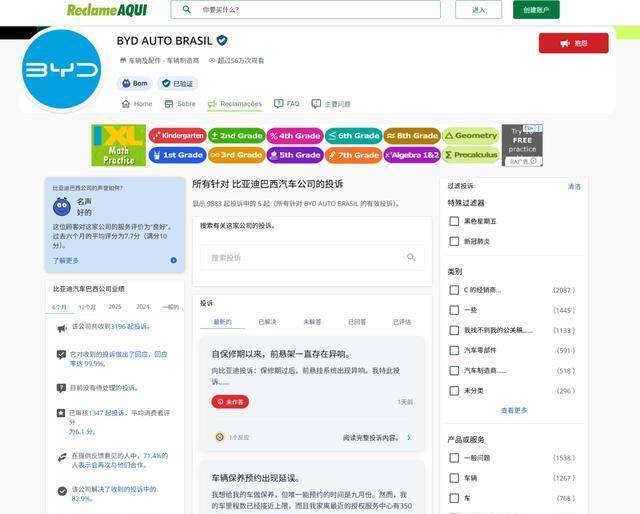
所以比亚迪、长城、广汽都在巴西建厂,2027年投产。但建厂只是开始,售后才是生死线。我告诉你,一个投诉就能让品牌崩塌。
英国最考验品牌。2026年上半年比亚迪在英注册37,995辆,同比增95%,单月超特斯拉。但卖了10万辆才换来的认知,品牌溢价几乎为零。中英关系一旦生变,就会受冲击。
欧盟也在变招。纯电关税最高45.3%,中国车企转向插混,上半年欧盟插混登记量增89%。但欧盟又启动插混反补贴调查,关税博弈长期化。
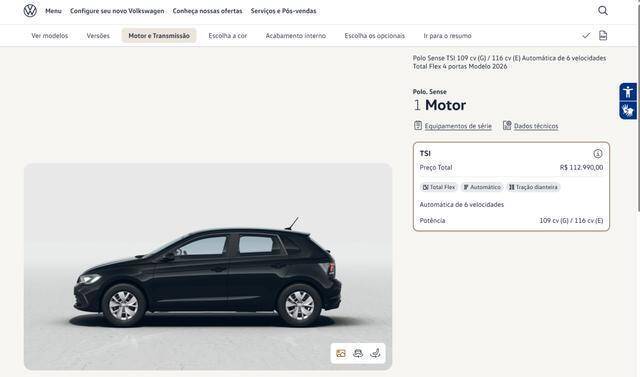
顺便说个细节。比亚迪7月销量实为41.9万,不是40万;巴西Polo最低配107,990雷亚尔,约14万人民币,不是11.2万。中国车企在海外,并没有想象中便宜。
新能源出口均价已从2.2万美元降到1.8万美元,以价换量明显。据中汽协数据,这是低价化趋势。
我认为,中国车企出海仍处于“政策套利+价格换量”阶段。俄罗斯捡漏、中东倒卖不可持续。真正考验的是巴西和英国,需要本地化投入和品牌建设。欧盟关税看似打压,实则倒逼本地化,重走日韩路径。但能否将国内成本优势复制到海外工厂,是关键。
还有一个风险:出海高度依赖地缘窗口。俄罗斯可能因停火洗牌,中东随油价波动,英国受中英关系影响。车企不能只算经济账,更要算政治账。
中国汽车出海已从锦上添花变成生死存亡。国内销量见顶,海外是唯一增量。
但全球化不是产品搬运,而是供应链、服务、品牌、政治的全方位扎根。这一轮只有少数车企能活下来。出海的终极意义,是从参与者变成定义者。
 股票炒股配资
文章为作者独立观点,不代表正规实盘配资十大平台-炒股配资杠杆平台-十大杠杆炒股平台排名观点
- 上一篇:大牛配资 国庆假期高速公路一路拥堵 开车的朋友要注意安全!
- 下一篇:没有了
相关文章